
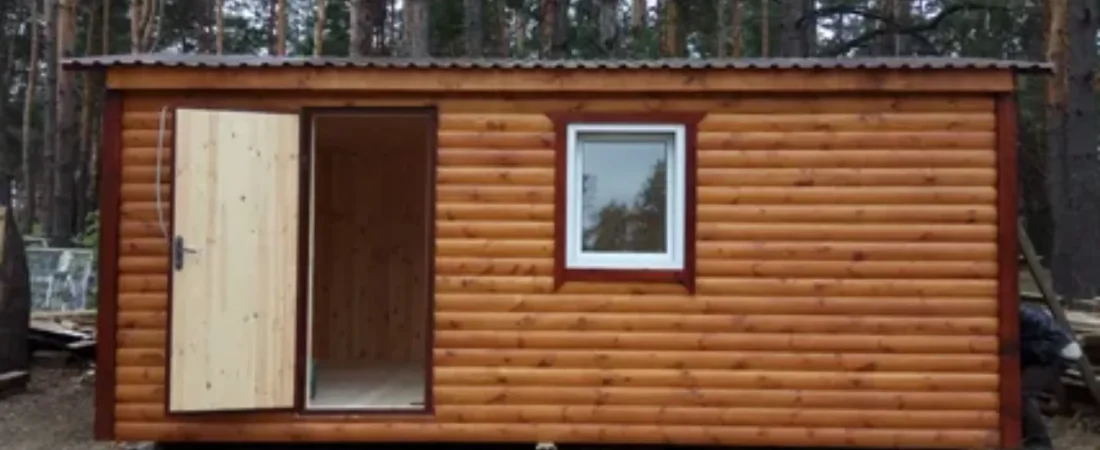
Стоит ли брать кредит на покупку бытовки
В нашем большом и разном мире у каждого из нас свои мечты. Кто-то грезит о домике у моря, кто-то — о новой машине, а кто-то, не поверите, о простой, но такой нужной бытовке. Для одних бытовка — это временное жильё на даче, для других — маленький офис, а кто-то вообще использует её как мастерскую или склад. Но вот вопрос: стоит ли лезть в кредит ради такого скромного, на первый взгляд, приобретения? Давайте разберёмся вместе, без лишнего пафоса и банковской рекламы.
Бытовка: не просто железная коробка
Казалось бы, бытовка — что в ней особенного? Металлическая или деревянная будка с парой окошек и дверью. Однако для многих это нечто большее. Для дачника — это возможность остаться на участке с комфортом, для строителя — надёжное укрытие от дождя и снега, для начинающего предпринимателя — стартовая точка бизнеса. В общем, бытовка — вещь универсальная.
В последнее время бытовки стали даже предметом гордости среди некоторых дачников. Кто-то обшивает их вагонкой, кто-то делает симпатичную террасу, а кто-то ставит туда печку и устраивает зимние посиделки с друзьями. Даже в социальных сетях встречаются целые сообщества любителей бытовок — делятся советами, выкладывают фото своих «апартаментов» и рассказывают, как из обычного сарая сделать настоящий мини-дом.
Но, как говорится, мечтать не вредно, а вот купить бытовку — уже задача посложнее. Особенно если денег на руках нет, а хочется — прямо сейчас.
Кредит: друг или враг?
Когда речь идёт о кредите, сразу вспоминаются бородатые анекдоты про банкиров, проценты и вечные долги. Но давайте посмотрим на это с другой стороны. Ну вот, захотели вы бытовку. Прямо сейчас. Потому что лето короткое, а комары не ждут. Денег нет, но есть возможность взять кредит. Почему бы и нет?
Давайте разложим всё по полочкам и разберёмся, когда кредит действительно может быть полезен, а когда — лучше потерпеть и подкопить.
Когда кредит оправдан
Ситуаций, когда кредит реально может выручить, хватает. Вот некоторые из них:
— Срочно нужно где-то жить, пока строится дом или идёт ремонт.
— Бытовка нужна для работы — например, для хранения инструмента или как временный офис.
— На участке нет никакого укрытия, а лето уже в разгаре и хочется проводить время за городом.
— Появилась классная скидка, а денег не хватает буквально чуть-чуть.
— Ваши соседи уже обзавелись бытовкой и теперь каждые выходные устраивают шашлыки прямо у себя на веранде, а вы завидуете им чёрной завистью.
В таких случаях кредит — это как палочка-выручалочка. Главное — не забывать про проценты и трезво оценивать свои финансовые возможности.
Когда кредит — плохая идея
А теперь о грустном. Есть ситуации, когда брать кредит на бытовку — идея так себе:
— У вас и так есть кредиты, и платёж по новому просто не потянете.
— Бытовка нужна «на всякий случай», а не срочно.
— По ночам вам снятся кошмары о коллекторах и звонках из банка.
— Вы не уверены, что сможете расплатиться в срок.
— Ваша зарплата зависит от фазы луны и расположения звёзд, а точнее — нестабильна.
В общем, если перспектива долга вызывает у вас тревогу и бессонницу, лучше поискать другие варианты.
Бытовка: цена вопроса
Давайте честно: бытовка — не самый дорогой объект недвижимости. Средняя цена варьируется от 60 до 200 тысяч рублей в зависимости от размера, материала и наворотов. Конечно, можно найти что-то подешевле, особенно если брать бывшую в употреблении, но тут уж как повезёт.
Большинство производителей предлагают бытовки «под ключ»: завезли, поставили, подключили свет — и можно заезжать. Некоторые даже готовы сделать планировку по вашему желанию: хотите два окна — пожалуйста, нужно утепление — не вопрос, мечтаете о туалете — всё возможно, был бы кошелёк потолще.
Однако, даже на такую, казалось бы, простую конструкцию, не у всех найдётся свободная сумма. Именно поэтому мысль о кредите посещает всё больше людей.
Варианты покупки бытовки в кредит
Если уж решились брать бытовку в кредит, то вариантов тут не так уж много. Обычно это:
— Потребительский кредит в банке.
— Рассрочка от продавца.
— Кредитная карта (ну, если уж совсем приспичило).
Самый частый вариант — потребительский кредит. Его можно оформить практически в любом банке, иногда даже не вставая с дивана. Процентные ставки, конечно, разные: где-то 10%, а где-то все 25%. Всё зависит от вашей кредитной истории, наличия справок и умения улыбаться менеджеру.
Рассрочка от продавца — это когда вы договариваетесь с магазином или производителем бытовок платить частями. Это удобно, но обычно срок короче, а первый взнос больше. Однако плюс в том, что часто можно обойтись без процентов.
Кредитная карта — вариант для отчаянных. Проценты там такие, что волосы дыбом встают, но если уверены, что сможете погасить всё за льготный период — почему бы и нет?
Что важно знать перед тем, как взять кредит на бытовку
Вот вы уже почти решились. Бытовка выбрана, кредит одобрен, осталось только подписать договор. Но не спешите бежать за ручкой — есть несколько важных моментов, которые нужно учесть.
Проценты — враг номер один
Банки любят рисовать красивые цифры в рекламе: «Кредит под 8% годовых!». А потом оказывается, что это только для избранных, а для обычных смертных — все 20%. Плюс страховка, плюс комиссия за выдачу, плюс ещё какая-нибудь ерунда. В итоге бытовка, которая стоила 100 тысяч, обойдётся вам в 120-130 тысяч, а то и больше. А ведь на эти деньги можно было купить террасу или утепление.
Поэтому всегда внимательно читайте договор. Смотрите не только на ставку, но и на дополнительные платежи. Не стесняйтесь задавать вопросы и требовать разъяснений. Это ваши деньги, и только вы решаете, на что их тратить.
Срок кредита: чем короче, тем лучше
Чем дольше платите — тем больше переплачиваете. Логика простая. Лучше взять кредит на короткий срок и платить чуть больше в месяц, чем растянуть удовольствие на 5 лет и переплатить половину стоимости бытовки.
Подумайте, сможете ли вы погасить кредит досрочно. Многие банки за это не штрафуют, а вы сэкономите на процентах.
Страховка: нужна или нет?
Банки обожают впаривать страховки. Иногда без неё кредит просто не дадут. Но если есть выбор — подумайте, нужна ли она вам. Если у вас стабильная работа и нет хронических болезней, может, и не стоит переплачивать. Но если чувствуете, что подстраховаться не помешает — соглашайтесь, но только после того, как изучите все условия.
Плюсы и минусы кредита на бытовку
Давайте честно, у любого решения есть свои плюсы и минусы. Вот самые очевидные из них.
Плюсы:
— Можно получить бытовку сразу, не дожидаясь, пока накопится нужная сумма.
— Не упустите выгодное предложение или скидку.
— Ваша семья или бизнес уже этим летом будут с комфортом.
— Иногда можно получить рассрочку без процентов.
Минусы:
— Переплата по процентам, особенно если кредит долгий.
— Риск не справиться с выплатами и испортить кредитную историю.
— Дополнительные расходы на страховки и комиссии.
— Возможность попасть на недобросовестных продавцов, которые специально завышают цены в рассрочку.
Реальные истории: как бывает
Для наглядности — пара жизненных историй.
Пётр, 42 года, строитель: «Бытовка мне понадобилась срочно — начался крупный объект, а хранить инструмент негде. Взял кредит на полгода, выплатил быстро, ни о чём не жалею — бытовка окупилась за пару месяцев».
Ирина, 31 год, дачница: «Долго мечтала о бытовке на участке, но деньги постоянно уходили на мелкие ремонты и покупки. В итоге взяла бытовку в рассрочку на год. Переплатила всего 5 тысяч, зато уже через неделю могла ночевать на даче и жарить шашлыки».
А вот история посложнее:
Андрей, 28 лет: «Взял бытовку в кредит, но через пару месяцев потерял работу. Выплаты стали тяжёлым грузом, пришлось продать бытовку дешевле, чтобы закрыть долг. Теперь сто раз подумаю, прежде чем брать кредит».
Альтернативы кредиту: не всё потеряно
Если идея залезть в долги вас не вдохновляет, есть и другие пути.
— Копить на бытовку постепенно, откладывая небольшую сумму каждый месяц.
— Поискать б/у варианты — их часто продают дачники, которым бытовка больше не нужна.
— Взять бытовку в аренду на сезон — удобно, если нужна временно.
— Объединиться с соседями или друзьями и купить бытовку на двоих (или даже на троих).
— Сделать бытовку самостоятельно из подручных материалов (если руки растут из нужного места).
Варианты есть всегда, главное — не спешить и всё взвесить.
Если решились: как выбрать бытовку и не пожалеть
Ну вот, вы всё обдумали, кредит одобрен, осталось выбрать саму бытовку. Тут тоже есть свои нюансы.
— Определитесь с назначением. Для жилья нужна утеплённая бытовка, для хранения — можно попроще.
— Обратите внимание на материалы. Дерево дешевле, но требует ухода. Металл долговечнее, но жарче летом.
— Проверьте качество сборки. Щели, кривые двери и стекла — первый признак халтуры.
— Не берите бытовку у первого попавшегося продавца, сравните цены и условия доставки.
— Уточните, входит ли в стоимость бытовки доставка, установка и подключение электричества.
И не забудьте про внешний вид — бытовка может быть не только практичной, но и красивой. Сейчас делают такие варианты, что соседи обзавидуются!
Деньги — не главное, или что важнее бытовки
Конечно, бытовка — это удобно, практично и даже модно. Но главное — чтобы покупка приносила радость, а не стресс. Не стоит брать кредит, если после этого будете считать каждую копейку и отказывать себе в мелких радостях. Лучше подождать немного, подкопить, а потом купить бытовку и радоваться без оглядки.
А если уж решились, то пусть бытовка станет для вас не просто временным укрытием, а настоящим местом силы, где можно отдохнуть душой, попить чаю на веранде и вспомнить, что жизнь — это не только кредиты и выплаты, но и простые человеческие радости.
Пусть ваша бытовка будет тёплой, уютной и долговечной, а кредит — лёгким и незаметным. Пользуйтесь возможностями с умом и пусть никакие проценты не омрачают ваши летние вечера на даче!
 Готовые планировки бытовок на 4-6 человек
 Как подключить бытовку к канализации